Construcción de una cartera desde una perspectiva integral
Inicialmente, la gestión se basaba en analizar distintos activos y seleccionar aquellos que, de forma individual, ofrecían una mejor oportunidad de inversión.
Este enfoque presentaba una limitación: **analizar activos por separado no implica gestionar la cartera como un todo**. La correlación entre posiciones y la exposición a factores de riesgo comunes podían generar una diversificación aparente, sin una verdadera diversificación de las fuentes de riesgo.
La evolución hacia un **Total Portfolio Approach (TPA)** permite cambiar esta perspectiva: los activos compiten por el capital en función de su contribución al conjunto de la cartera, buscando diversificar no solo por clases de activo, sino también por **riesgos y motores de rentabilidad**.
El proceso se apoya en una metodología **objetiva, lógica y parametrizable**, sin depender de porcentajes fijos de asignación, y diseñada para mantener una **visión de largo plazo** y una gestión coherente del riesgo y del capital.
Seleción de activos
1. Crudo — Exposición al ciclo energético
Partimos de la premisa de que la energía constituye un input fundamental de la actividad económica: transporte de materias primas, producción industrial, generación eléctrica y consumo final dependen, directa o indirectamente, de ella. Históricamente, episodios de incrementos significativos del precio del crudo han estado asociados a un deterioro de las condiciones económicas, al elevar los costes de producción y consumo.
Por este motivo, incorporamos el crudo como una fuente de diversificación y exposición al ciclo energético dentro de la cartera.
La asignación se determina mediante reglas cuantitativas predefinidas:
Entrada: cuando el precio se sitúa en el percentil 25 inferior de los últimos 5 años, siempre que la exposición a crudo no supere el 17% de la cartera.
Salida: cuando el precio alcanza el percentil 85 superior de los últimos 3 años y la posición supera el 25% de la cartera.
De esta forma, la exposición no responde a una previsión discrecional sobre la evolución del petróleo, sino a un proceso sistemático de valoración relativa y control de exposición.
Vehículo utilizado: WisdomTree Bloomberg WTI Crude Oil ETC.
2. Oro — Activo defensivo y reserva de valor
El oro ha desempeñado históricamente un papel de reserva de valor y activo defensivo en periodos de elevada incertidumbre, como episodios de conflicto geopolítico, inestabilidad monetaria o pérdida de confianza en determinados activos financieros y emisores soberanos.
Por ello, se incorpora a la cartera como una fuente adicional de diversificación y protección frente a determinados escenarios de estrés, complementando la exposición a otros activos y fuentes de riesgo.
La asignación se determina mediante reglas cuantitativas predefinidas:
Entrada: cuando el precio se sitúa en el percentil 20 inferior de los últimos 7 años, siempre que la exposición al oro no supere el 17% de la cartera.
Salida: cuando el precio alcanza el percentil 85 superior del último año y la posición supera el 25% de la cartera.
De esta forma, la exposición al oro responde a un proceso sistemático de valoración relativa y control de exposición, integrado dentro del marco global de gestión de la cartera.
3. Renta variable — Motor de crecimiento
La renta variable constituye el principal motor de crecimiento de la cartera y el activo sobre el que se busca capturar el crecimiento económico a largo plazo.
Su incorporación responde a una lógica residual dentro del proceso de asignación: se adquiere renta variable siempre que el crudo y el oro no se encuentren en una situación suficientemente atractiva según las reglas definidas para cada activo.
Una vez incorporada, la renta variable no se vende como consecuencia de las señales de valoración de los otros activos. Esta permanencia responde a un principio fundamental de la estrategia: preservar la exposición al crecimiento y permitir que opere el interés compuesto a largo plazo.
La selección del vehículo de renta variable se realiza mediante el Índice de Miseria, una metodología que permite parametrizar la selección y que se encuentra documentada en esta página ( https://rodamoya.com/index.php/el-misery-index-como-senal-macroeconomica-para-la-asignacion-en-renta-variable/ ).
Una cartera que aprovecha los ciclos
La combinación de renta variable, oro y crudo no busca únicamente reducir la volatilidad, sino también mejorar la rentabilidad de la cartera mediante una gestión dinámica del capital.
Cuando el oro o el crudo suben con fuerza y alcanzan los niveles definidos para reducir la posición, parte del capital se libera y puede destinarse a renta variable, que en determinados episodios puede encontrarse más castigada y, por tanto, ofrecer valoraciones más atractivas.
De esta forma, aprovechamos los movimientos entre activos con comportamientos diferentes para comprar renta variable en momentos de mayor presión y reducir posiciones en activos que han alcanzado niveles elevados.
No se trata de intentar predecir el mercado, sino de aplicar unas reglas predefinidas que permitan mover el capital hacia donde existe una oportunidad relativa más atractiva, manteniendo siempre una visión de largo plazo.
Evolución frente a MSCI World
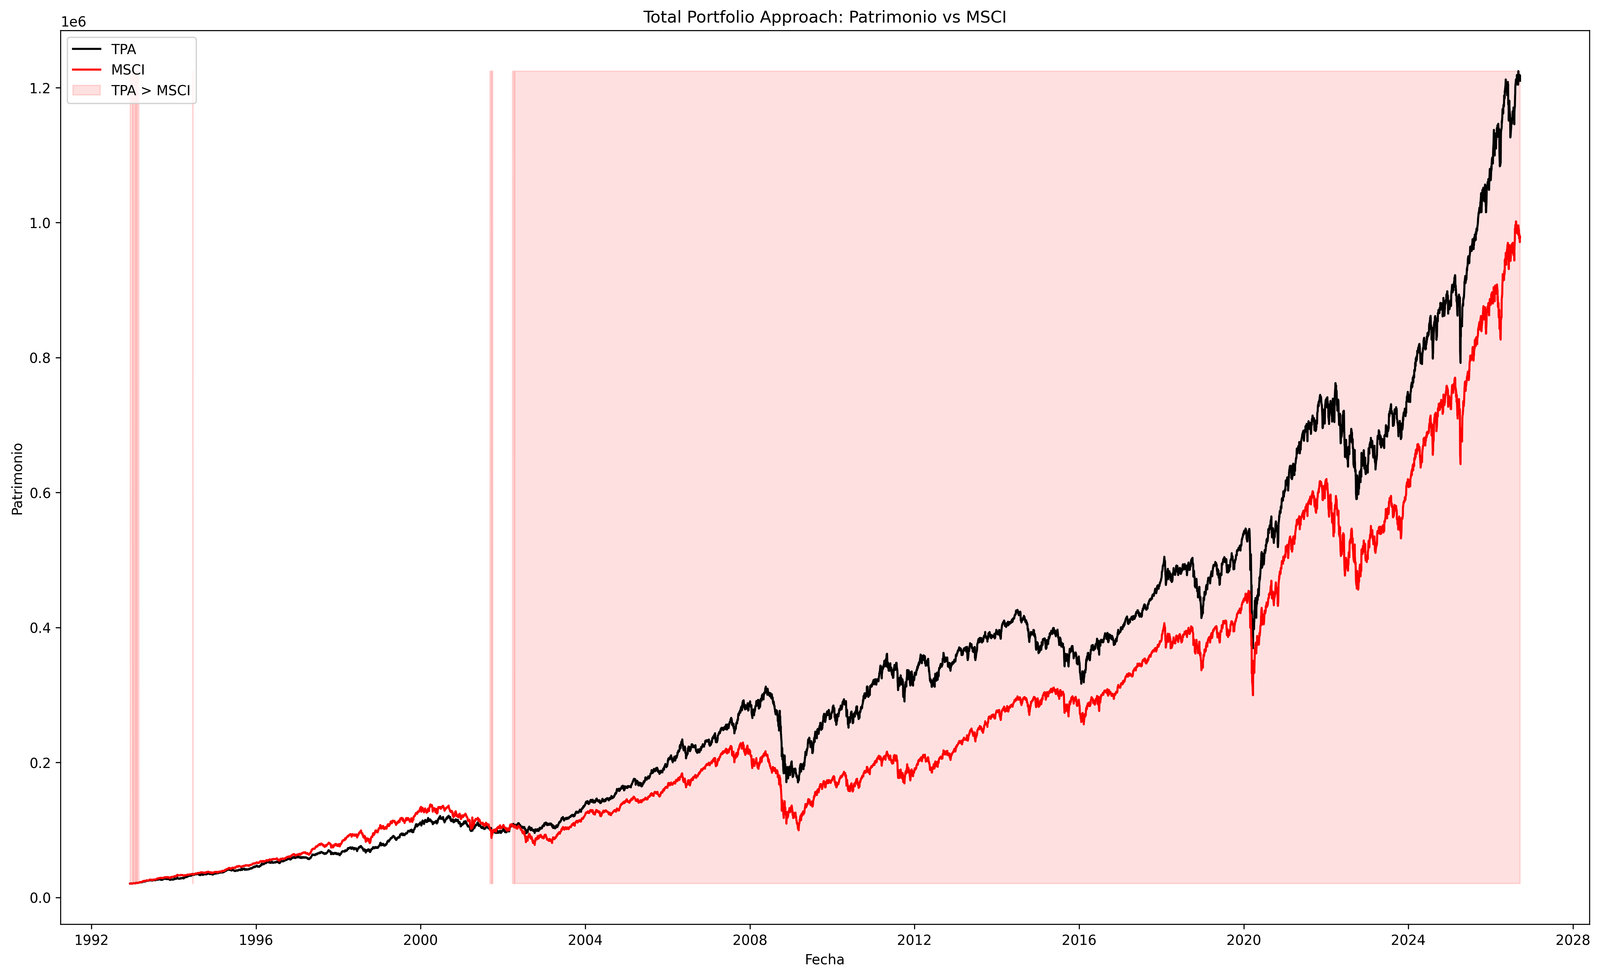
La siguiente gráfica compara la evolución de una cartera gestionada mediante Total Portfolio Approach (TPA) frente a una inversión equivalente en MSCI World, partiendo en ambos casos de un patrimonio inicial de 20.000 USD y aportaciones mensuales de 500 USD.
Los resultados históricos muestran una mayor acumulación de capital bajo el enfoque TPA, especialmente durante episodios de fuertes movimientos en el precio del crudo o del oro.
Es precisamente en estos periodos de mayor dislocación del mercado donde la estrategia puede generar una mayor diferencia: la reducción de posiciones en activos que han experimentado fuertes subidas permite reasignar capital hacia renta variable cuando sus precios se encuentran más presionados.
Situación actual de los activos
El modelo TPA se aplica de forma sistemática sobre las condiciones de mercado observadas en cada momento. La asignación de capital viene determinada por señales cuantitativas previamente definidas, evitando que la decisión dependa de una interpretación discrecional del mercado.
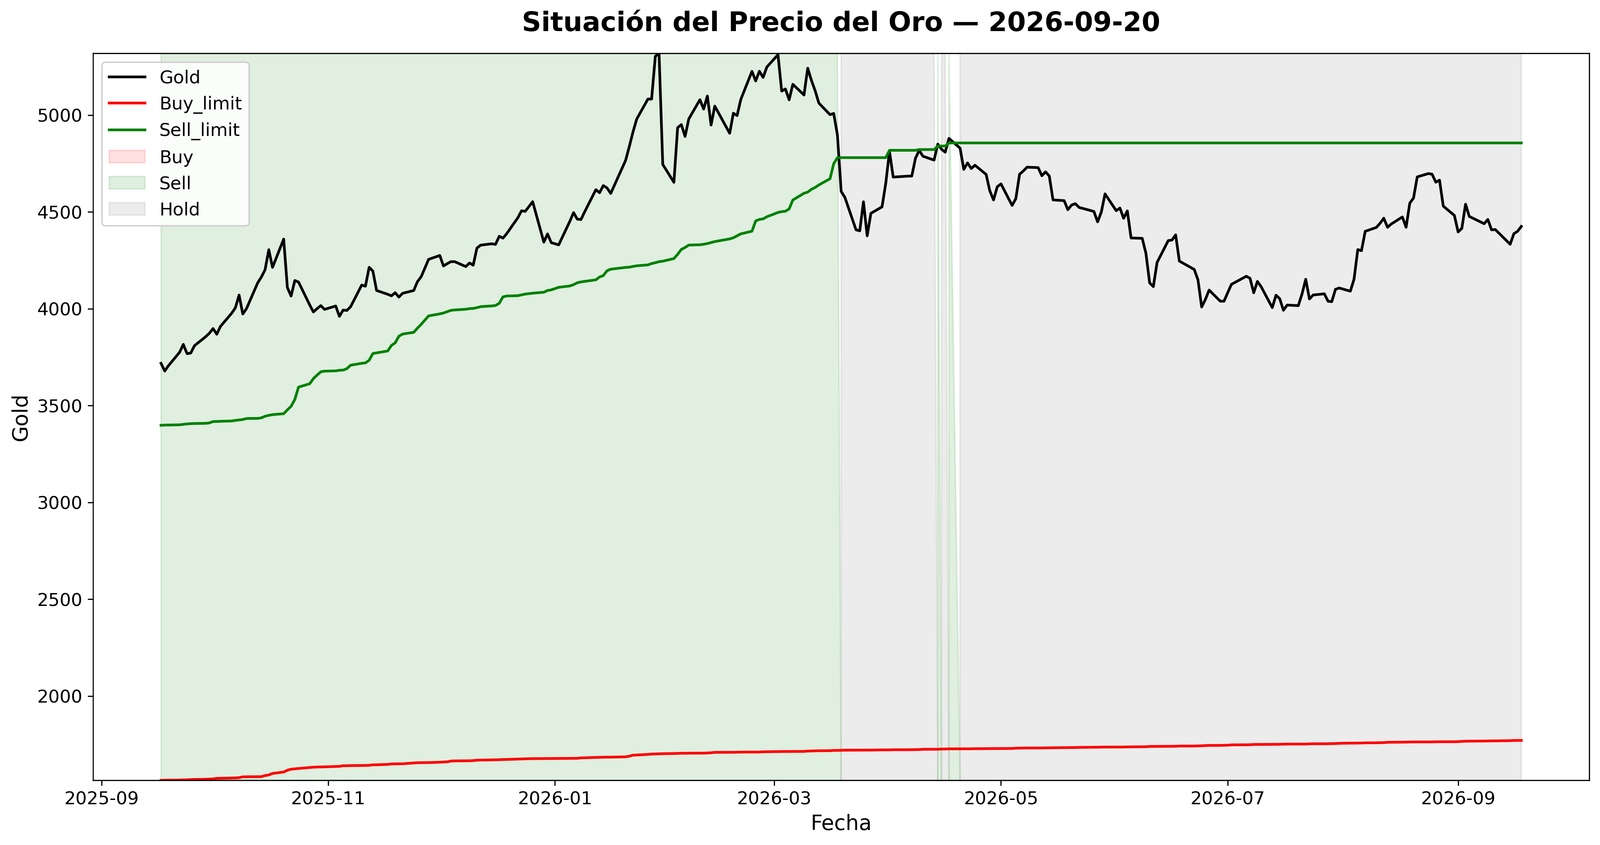
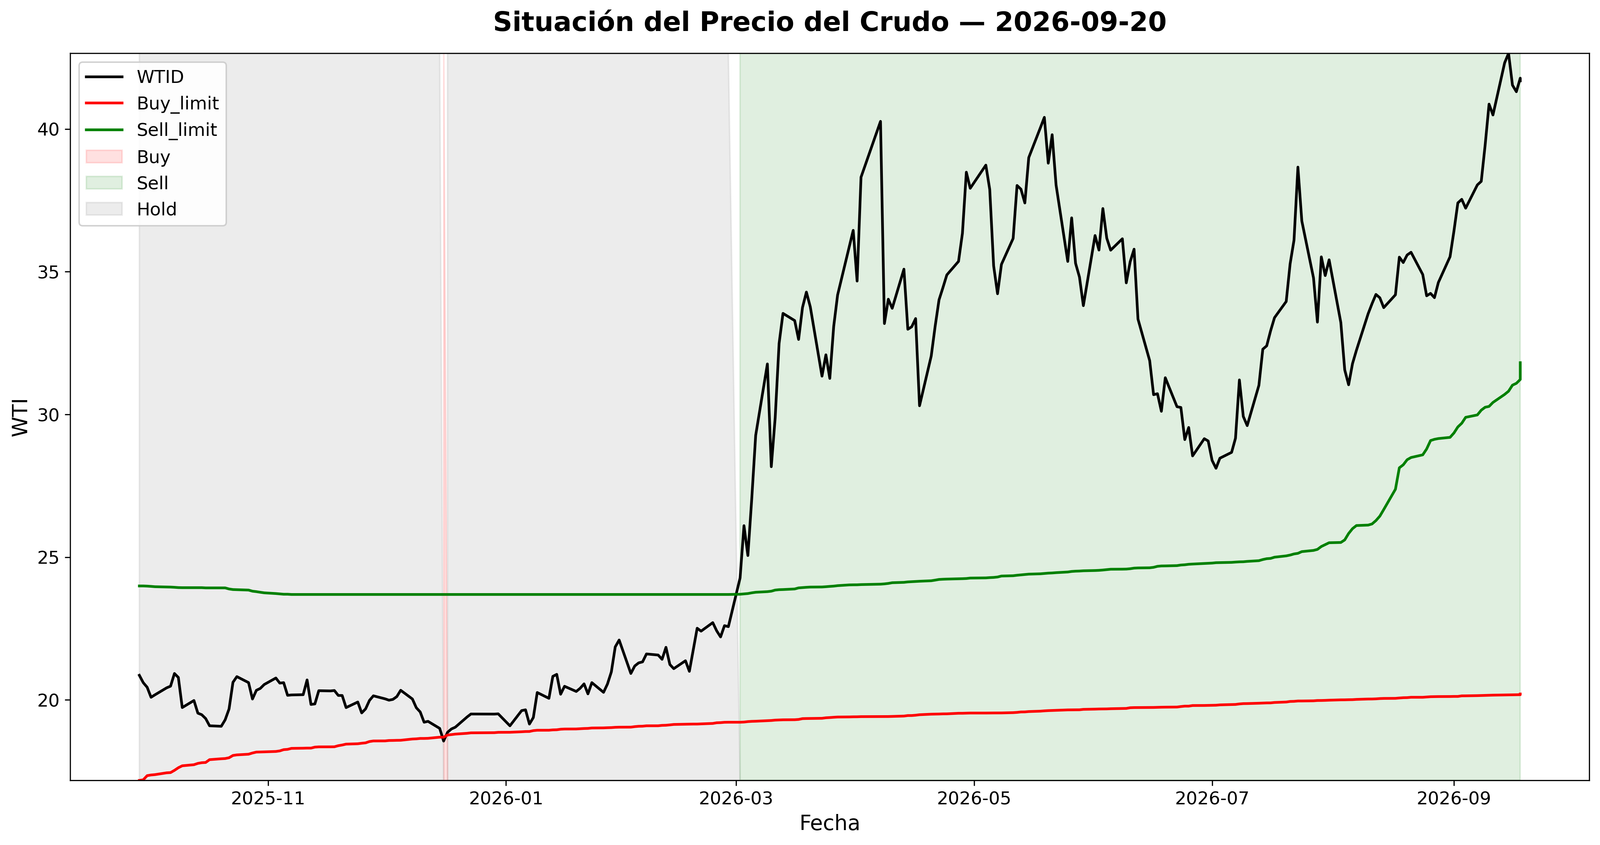
A continuación se muestra la posición actual del oro y el crudo dentro de sus respectivos rangos históricos de valoración, junto con los percentiles que determinan las zonas de entrada y salida establecidas por el modelo.
El objetivo es mostrar cómo las reglas de asignación se traducen en una señal de inversión observable y actualizable en tiempo real.
El crudo en la actualidad:
El precio del crudo se sitúa un 31.04% por encima del percentil 85 de los últimos tres años, señal de una valoración elevada. En este escenario, se recomienda reducir la exposición y vender el excedente por encima del 25% de la cartera.
El Oro en la actualidad:
El precio del oro se mantiene estable, sin fluctuaciones significativas, por lo que actualmente no se identifica una oportunidad clara de compra ni de venta**. Se recomienda **mantener la posición (Hold)**.